O mercado global de financiamento para infraestruturas de inteligência artificial enfrenta um momento de forte tensão, tendo a norte-americana CoreWeave como o novo epicentro das atenções. Enquanto episódios recentes no ecossistema global já haviam demonstrado a cautela dos investidores com novas captações, a situação da CoreWeave evidencia os riscos enfrentados por empresas do setor de "neoclouds" quando o sentimento do mercado se inverte.
A companhia, reconhecida como um dos principais nomes no fornecimento de infraestrutura de nuvem voltada para IA, registrou quedas expressivas em suas ações nesta semana. Paralelamente, o rendimento dos títulos com vencimento em 2030 disparou, e o custo para proteger a dívida contra o risco de calote atingiu patamares associados a cenários de estresse severo. De acordo com informações divulgadas pela agência Reuters, o movimento foi desencadeado inicialmente por balanços trimestrais de grandes empresas de tecnologia (as chamadas hyperscalers), que apontaram atrasos na entrega de data centers e um ritmo mais moderado de investimentos de capital (capex). No entanto, o foco dos investidores logo se voltou para o endividamento da própria CoreWeave, que alcançou a marca de US$ 50 bilhões.
A CoreWeave integra um grupo de aproximadamente cem empresas conhecidas como neoclouds, conforme levantamento do Gartner. O modelo de negócio dessas companhias consiste em captar recursos por meio de empréstimos para adquirir chips avançados, terrenos e energia, construindo data centers cuja receita só começa a entrar à medida que os contratos de aluguel entram em vigor. As estimativas da consultoria apontam que cerca de 80% dessas empresas podem deixar de operar de forma independente até 2030.
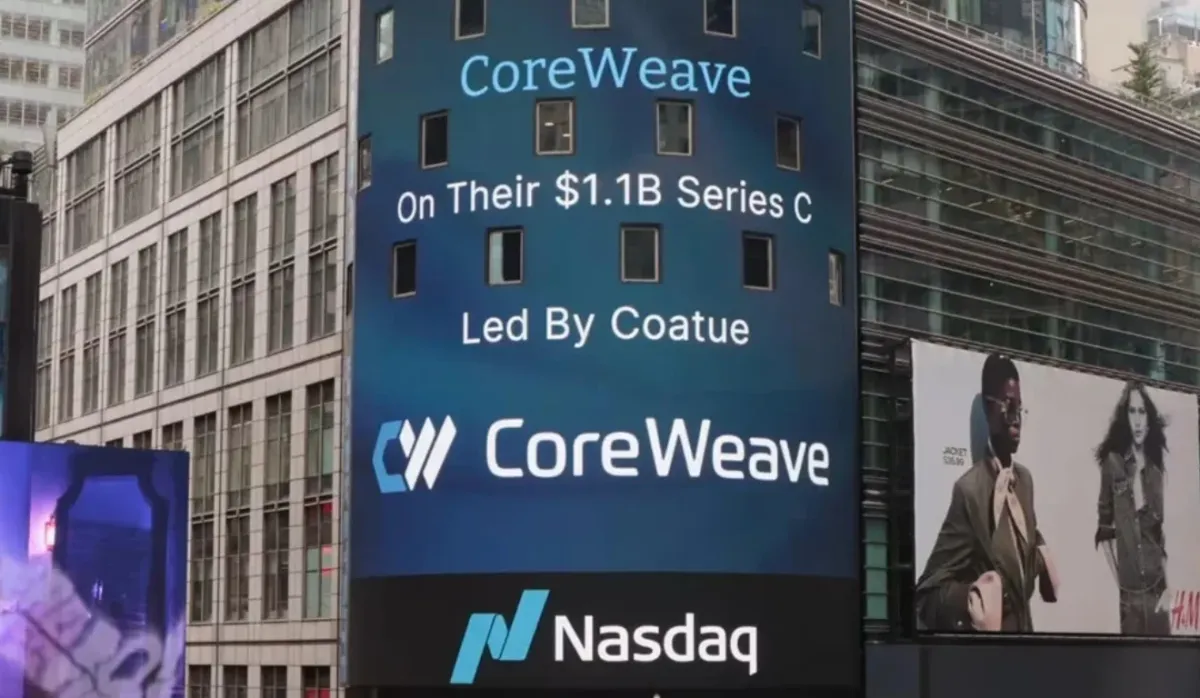
Para sustentar sua expansão acelerada, a CoreWeave acumulou volumes expressivos de capital ao longo dos últimos anos. A empresa captou US$ 1,1 bilhão em uma rodada liderada pela Coatue em 2024, US$ 1,5 bilhão em sua abertura de capital (IPO) na Nasdaq em março do mesmo ano, e um aporte de US$ 2 bilhões da Nvidia em janeiro. No fronte da dívida, o passivo inclui US$ 2,3 bilhões lastreados em unidades de processamento gráfico (GPUs) em 2023, US$ 3,5 bilhões em notas conversíveis emitidas em abril e uma busca por US$ 8,5 bilhões ancorada em contratos com a Meta. Ao término do primeiro semestre, a soma total das obrigações financeiras da empresa rondava os US$ 35 bilhões.
Apesar do volume de recursos movimentados, a operação ainda não gera lucros consolidados. Em 2025, a empresa registrou receita de US$ 5,1 bilhões, mas acumulou um prejuízo de US$ 1,2 bilhão. Embora a projeção indique a duplicação da receita, espera-se que os investimentos de capital (capex) quadrupliquem, alcançando uma faixa entre US$ 35 bilhões e US$ 39 bilhões.
Para Alberto Gallo, fundador do fundo Andromeda Capital — que aposta contra os títulos da companhia —, a necessidade de novos recursos é evidente. “Eles claramente vão precisar de uma injeção de capital ou de um socorro. Estão queimando capital, e capital não é mais de graça”, avalia o gestor.
Em contrapartida, a diretoria da CoreWeave defende a solidez de sua carteira de negócios. Em memorando enviado a funcionários, o CEO Mike Intrator argumentou que o mercado muitas vezes adota posturas irracionais por falta de compreensão do modelo, destacando que a carteira de contratos cobre a dívida com folga. Segundo a liderança, o volume de contratos acumulados (backlog) encerrou o segundo trimestre em US$ 104,2 bilhões.
Analistas de mercado, no entanto, apontam preocupações estruturais no modelo de negócios. A operação da CoreWeave baseia-se em um arranjo onde a empresa contrai dívidas para comprar hardwares da Nvidia e aluga capacidade computacional para gigantes como Meta e OpenAI. A própria Nvidia, na condição de investidora, firmou compromisso para adquirir a capacidade ociosa até abril de 2032, configurando um ecossistema onde o fornecedor garante a receita do comprador de seus próprios produtos, dinâmica que depende da expansão contínua do mercado.
James Athey, gestor de renda fixa do banco de investimentos britânico Marlborough, destaca que o risco principal reside na concentração desses ativos nas mesmas carteiras e perfis de investidores. “E a alavancagem é sempre aquilo que transforma uma tempestade em copo d’água em outra coisa, mais nefasta”, aponta.
Apesar do cenário desafiador, nem todos os analistas projetam um colapso iminente. Sean Cray, vice-presidente da Moody’s Ratings, pondera que a empresa adquire hardwares com base em demanda contratada e mantém diversas alternativas de financiamento, enquanto fundos de hedge continuam adquirindo os títulos atraídos pelas taxas elevadas de juros. No início do terceiro trimestre, a carteira da empresa registrou mais de US$ 25 bilhões em novos compromissos contratados.
Fonte original: Startups