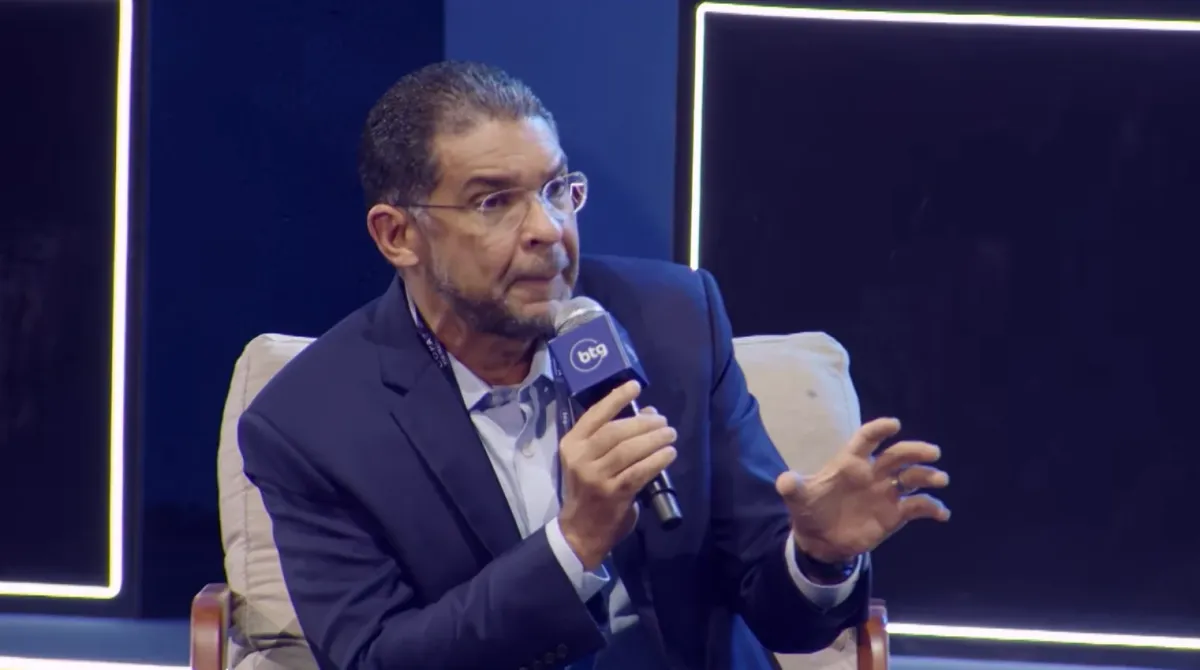
O dinheiro caro tornou-se o principal obstáculo para uma nova onda de empresas brasileiras nas Bolsas do Brasil e dos Estados Unidos. A avaliação é de Mansueto Almeida, sócio e economista-chefe do BTG Pactual, que participou de um painel sobre a conjuntura macroeconômica em São Paulo. Ao lado de Jerson Zanlorenzi, também sócio do banco, ele explicou como a taxa básica de juros (Selic) em patamares elevados afasta as companhias das ofertas públicas iniciais de ações (IPOs) e das ofertas subsequentes (follow ons).
Segundo o economista, o mercado de capitais brasileiro ganhou fôlego nos últimos anos, sobretudo com a emissão de dívida por empresas privadas. Atualmente, esses papéis financiam boa parte das obras de aeroportos, rodovias federais e outros projetos de infraestrutura no país. Ainda assim, ele faz uma ressalva sobre o custo desse financiamento.
"Esse endividamento está sendo feito a custo muito alto, o que significa que o preço do serviço lá na frente será muito caro. Então a gente tem que criar um ambiente em que, segurando o gasto público e com o juro caindo, o mercado de capitais vai crescer ainda mais", afirma Almeida.
Como os juros impactam o valor das empresas
O raciocínio econômico aponta que a taxa alta encarece qualquer captação e reduz o valor atribuído às companhias pelo mercado, uma vez que o investidor passa a exigir um retorno maior para migrar da renda fixa para as ações. Com isso, muitos empresários preferem aguardar a vender fatias do negócio a preços considerados baixos.
Por outro lado, o economista enxerga potencial de reversão caso o país entre em um ciclo prolongado de cortes na Selic.
"Se a gente conseguir criar um ambiente em que você olha para dois, três anos e tem um ciclo de corte de juros seguindo, isso imediatamente aumenta o valor das empresas e pode abrir uma oportunidade para a gente ter uma onda de IPO que não aconteceu", avalia.
Ações baratas e cenário da Bolsa
O paradoxo apontado por Almeida é que a Bolsa brasileira encontra-se barata. Em 2025, o Índice Ibovespa registrou alta de 34%, impulsionado pela entrada de recursos estrangeiros no Brasil e em outros mercados emergentes. No primeiro trimestre daquele ano, o capital externo aportado superou o volume de todo o ano anterior, com o índice superando 200 mil pontos em abril e aproximando-se de 210 mil pontos entre os turnos eleitorais, antes de recuar para a faixa de 170 mil pontos.
"Hoje está em torno de 170 mil pontos. Mas é um país que está barato, é um país em que a Bolsa está barata e que tem muita empresa boa e barata", pontua.
Ajuste fiscal como prioridade
Para que esse desconto se traduza em valorização, o economista ressalta que o governo precisa sinalizar como pretende conter a expansão das despesas públicas. Dados econômicos indicam que o déficit nominal do Brasil, que engloba o resultado primário somado ao pagamento de juros da dívida, atingiu 9,5% do Produto Interno Bruto (PIB). Em comparação, França e Reino Unido registram indicadores em torno de 5% do PIB, enquanto os Estados Unidos oscilam entre 6% e 7%.
A dívida pública alcançou 82,9% do PIB, em contraste com os 71,7% registrados no início do mandato anterior. A projeção aponta que, em quatro anos, a economia deve acumular alta de 11%, enquanto os gastos federais devem avançar 22%. Apesar disso, Almeida avalia que a correção não demanda cortes drásticos imediatos.
"Dado que a gente já teve, nos últimos anos, uma expansão tão forte do gasto público, não é tão difícil colocar medidas para controlar o crescimento do gasto. Essas medidas terão que ser explicadas", afirma.
Desempenho das ofertas recentes
As poucas estreias registradas demonstram a seletividade dos investidores. Os principais movimentos recentes incluem:
- PicPay: Abertura de capital em janeiro na Nasdaq, bolsa norte-americana de tecnologia, com captação de US$ 434 milhões a US$ 19 por ação, na primeira estreia brasileira em mais de quatro anos, embora os papéis tenham acumulado posterior queda de 23,7%.
- Agibank: Estreia em fevereiro na Bolsa de Nova York (Nyse) por meio de uma operação reduzida, com preço fixado em US$ 12 (abaixo da faixa inicial de US$ 15 a US$ 18) e captação de US$ 240 milhões após corte no volume de ações.
- Compass Gás e Energia: Retomada dos IPOs na B3 em maio, com uma oferta secundária de R$ 3,2 bilhões, direcionada aos acionistas vendedores e não ao caixa da empresa, encerrando um jejum de estreias na praça brasileira iniciado em setembro de 2021.
Dados da Comissão de Valores Mobiliários (CVM) evidenciam o desequilíbrio: desde 2023 até o final de outubro, o país contabilizou 49 follow ons e apenas dois IPOs, totalizando R$ 106,87 bilhões em captações.
Expectativas de novas listagens
A bandeira de cartões Elo avalia uma oferta de US$ 500 milhões nos Estados Unidos, com valuation estimado em US$ 3 bilhões, planejado originalmente para valores maiores em 2021, com possível efetivação adiada para 2027. A empresa informou que não comenta rumores.
Paralelamente, fintechs como Creditas, C6 Bank, Neon, CloudWalk, QI Tech e Ebanx são citadas por especialistas como candidatas a aberturas de capital futuras. A Creditas já indicou que não planeja listar suas ações antes de 2028.
Bancos de investimento projetam o ano de 2027 para a retomada consistente. O Bank of America estima ao menos dez IPOs brasileiros no período, com foco nos setores imobiliário, de consumo, infraestrutura e varejo, enquanto o Citi previa anteriormente janelas de oportunidade no final de 2026 e início de 2027, projeções sujeitas à volatilidade recente.
Para Mansueto Almeida, o principal termômetro de confiança do mercado será a taxa real paga pelos títulos públicos de longo prazo, atualmente situados entre 7,5% e 8% ao ano. A queda desse patamar indicará o retorno do capital estrangeiro e a reativação da fila de empresas interessadas em abrir capital.
Fonte original: Finsiders Brasil