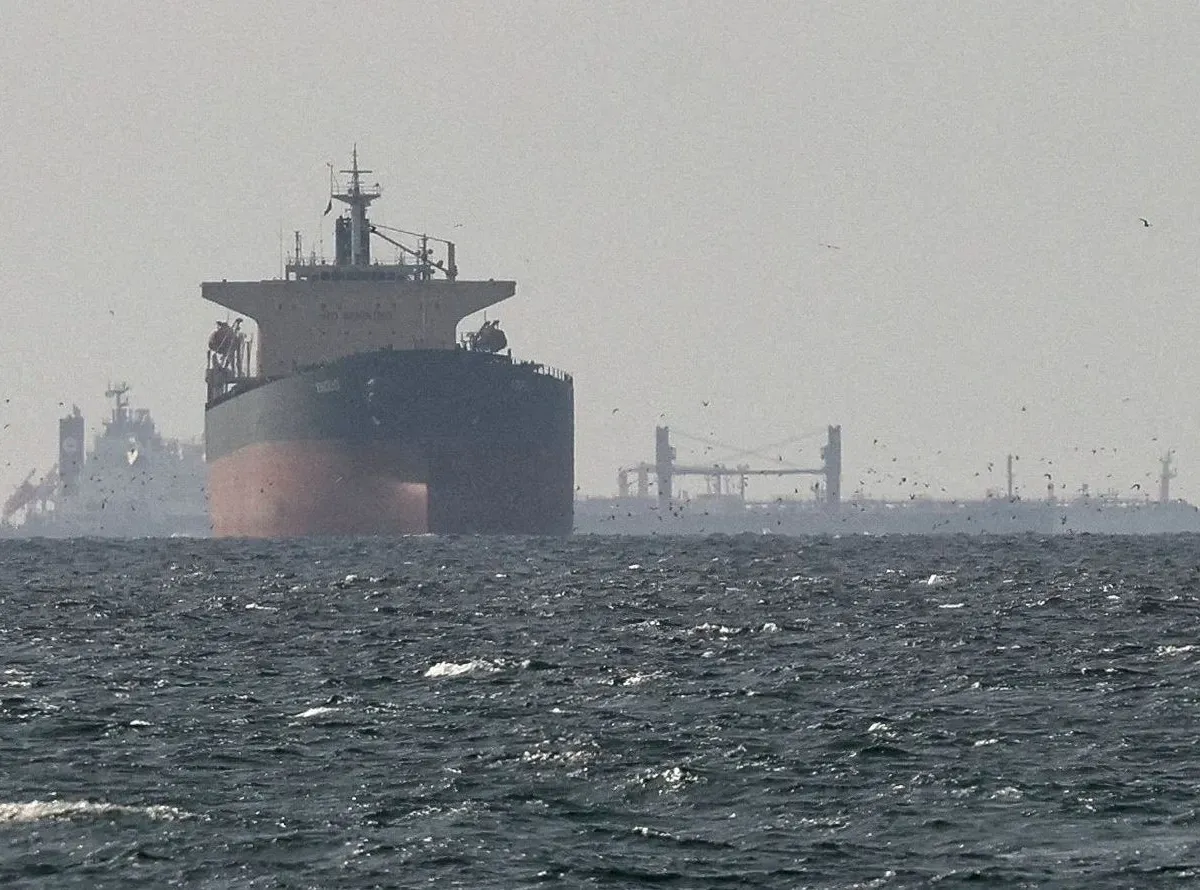
As exportações de petróleo a partir do Golfo Pérsico já registraram uma recuperação completa, alcançando patamares equivalentes ou até ligeiramente superiores aos observados antes do início do conflito no Oriente Médio. No entanto, contrariando a lógica de mercado de que a normalização da oferta traria alívio imediato aos consumidores, o preço do barril do Brent continua a ser negociado acima da marca de US$ 100.
A discrepância entre o fluxo normalizado e os preços elevados foi o tema central de um relatório recente divulgado pelo banco Goldman Sachs. Segundo a instituição financeira, a resposta para essa sustentação está ancorada no elevado prêmio de risco que ainda domina o mercado global de energia. Os agentes econômicos e investidores demonstram ceticismo quanto à durabilidade da trégua entre Irã e Estados Unidos, temendo novos desdobramentos na região.
Historicamente, o governo iraniano enxerga o fechamento do Estreito de Ormuz — rota estratégica por onde transita cerca de 20% de todo o petróleo consumido no planeta — como sua principal ferramenta de barganha. O temor predominante é que, diante da perda de trunfos estratégicos, o país possa recorrer a ataques direcionados contra as instalações da indústria petrolífera de nações vizinhas. Embora este não seja o cenário-base projetado pelo Goldman Sachs, as projeções do banco apontam para cotações acima dos patamares anteriores à guerra por um período prolongado, estimando que o Brent recue gradualmente para US$ 85 até o final do ano e para US$ 80 em 2027.
Analistas do mercado financeiro destacam que a cautela persiste: “Ainda nos preocupamos com uma potencial nova escalada que cause mais danos à infraestrutura de energia, o que poderia gerar um upside significativo para os preços.” Além desse fator de risco, os estoques globais permanecem em níveis baixos, impulsionando o desejo de governos e empresas em recompor suas reservas estratégicas com a máxima urgência justamente devido ao receio de novas crises geopolíticas.
Para especialistas do setor, como Décio Oddone, ex-diretor-geral da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), apostar em um rápido retorno do petróleo aos patamares de US$ 60 revela-se um equívoco otimista. Segundo ele, a indústria conseguiu mitigar parcialmente os impactos iniciais do conflito utilizando estoques, estabelecendo rotas alternativas e até mesmo arcando com custos adicionais para garantir a travessia de navios-tanque pelo Estreito de Ormuz. Contudo, o epicentro do problema migrou para outro segmento: a crise atual é, fundamentalmente, uma crise de derivados.
O conflito armado causou danos severos a importantes refinarias localizadas no Oriente Médio. Além disso, as embarcações responsáveis pelo transporte de diesel e outros combustíveis refinados possuem dimensões menores e maior inflamabilidade em comparação aos grandes petroleiros conhecidos como VLCCs (very large crude carriers), o que torna a navegação pela região muito mais arriscada. Como consequência direta, o fluxo de exportações de derivados do Golfo Pérsico permanece estagnado na metade do volume registrado em 2025.
O cenário de escassez foi agravado por fatores adicionais em âmbito global:
- A China suspendeu completamente suas vendas externas de combustíveis desde o acirramento do conflito;
- A Ucrânia intensificou ataques direcionados ao parque de refino da Rússia, forçando o país a suspender suas exportações do setor;
- O indicador conhecido como crack spread — a diferença de valor entre o petróleo Brent e o diesel — atingiu patamares historicamente recordes.
John Arnold, renomado ex-trader de energia e ex-gestor de fundos, sintetizou o momento ao comparar os períodos de crise: “Em 2008, quando o Brent foi a US$ 147, era uma crise do petróleo. Em 2026, é uma crise dos derivados.” Décio Oddone, que também acumula passagens como executivo da Petrobras e CEO da Enauta e da Brava Energia, reforça que o estresse na cadeia de refino continuará sustentando margens elevadas na indústria por um longo período. O especialista aponta que a combinação de um barril a US$ 100 com o diesel acima de US$ 200 equivale, em condições normais de mercado, a um Brent operando entre US$ 160 e US$ 180, destacando a complexidade e a lentidão na recuperação de uma refinaria danificada por bombardeios.
No cenário nacional, a persistência de preços elevados para o petróleo e seus derivados impõe um desafio fiscal significativo para o Governo brasileiro. Atualmente, a administração federal tem amortecido o impacto inflacionário sobre o mercado doméstico por meio de subsídios concedidos aos combustíveis. Essas subvenções direcionadas ao diesel, à gasolina e ao etanol somam um custo mensal de R$ 7 bilhões, sendo R$ 5 bilhões destinados exclusivamente ao diesel, acumulando uma fatia de R$ 37,5 bilhões até o mês de setembro.
Apesar de o Brasil contar com o reforço na arrecadação decorrente dos royalties e participações especiais na produção petrolífera, especialistas questionam a sustentabilidade da estratégia a longo prazo. Décio Oddone pondera que, embora o país arrecade mais com a alta do setor, a utilização desses recursos para subsídios generalizados não representa a melhor alocação econômica e lembra que medidas semelhantes adotadas no passado tiveram caráter estritamente emergencial e curta duração. O próprio Presidente da República reconheceu o ineditismo e a solidão da medida adotada pelo país ao declarar recentemente que o Brasil talvez seja o único no mundo a sustentar uma estratégia de contenção de preços utilizando diretamente recursos públicos em tal escala.
Fonte original: Brazil Journal